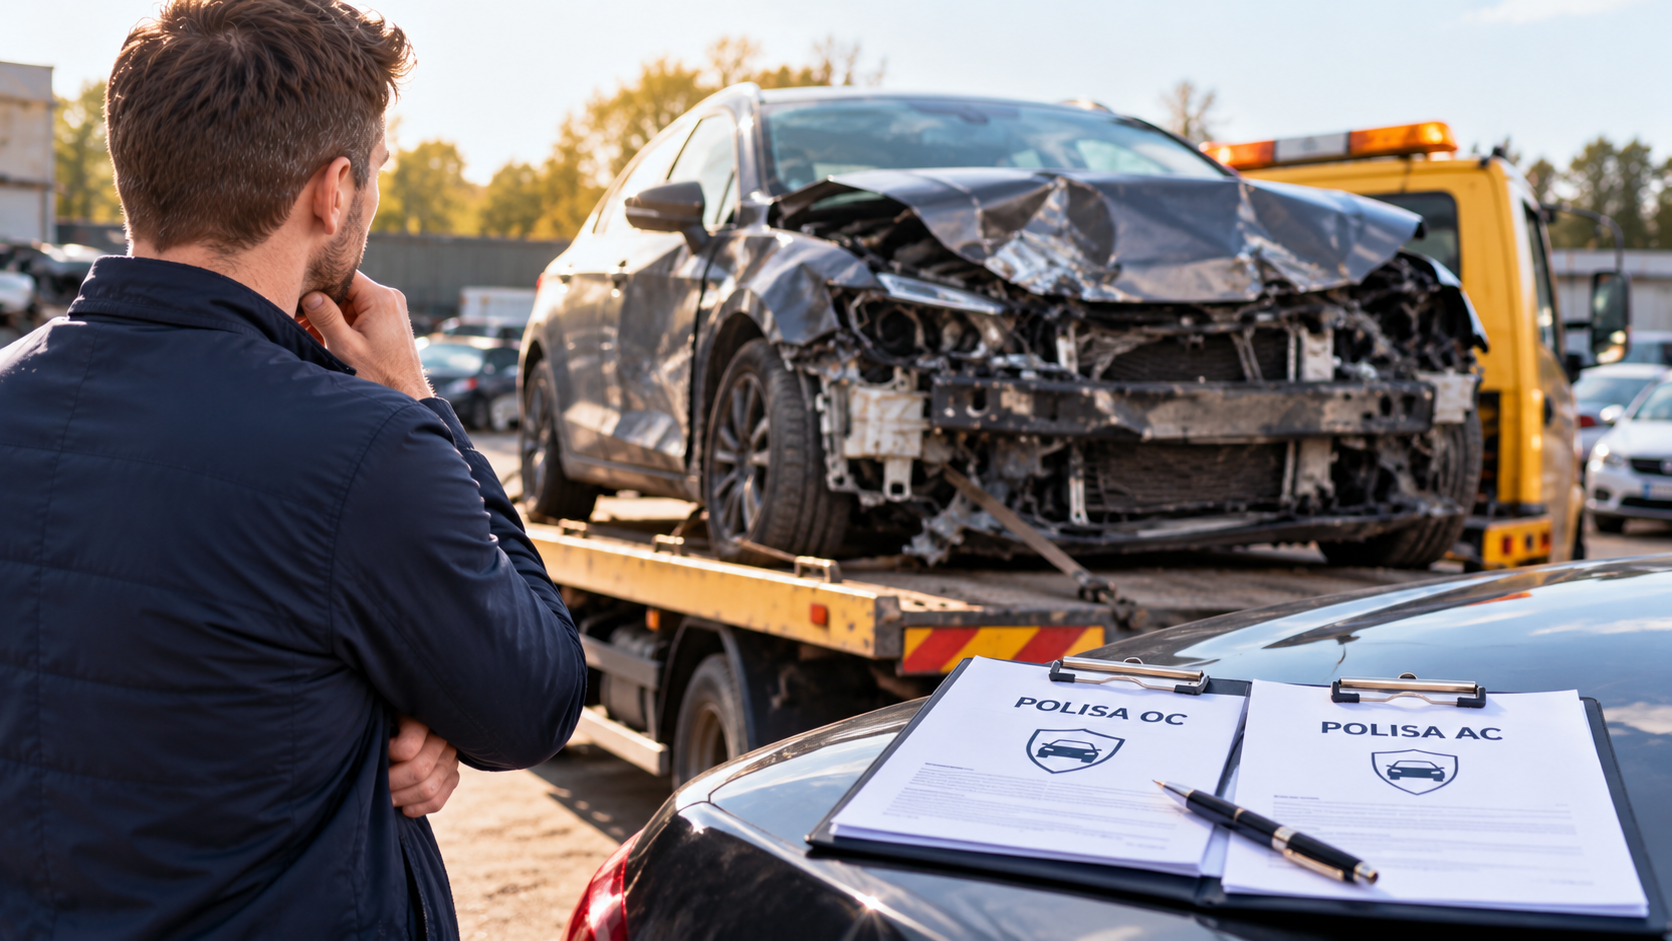
Szkoda całkowita samochodu to sytuacja, która może całkowicie zmienić plany właściciela pojazdu. Po poważnej kolizji lub wypadku ubezpieczyciel może uznać, że naprawa auta jest ekonomicznie nieuzasadniona albo spełnia warunki szkody całkowitej określone w umowie autocasco. Dla kierowcy oznacza to konieczność ustalenia wartości samochodu, sposobu wypłaty odszkodowania oraz dalszego postępowania z uszkodzonym pojazdem.
Wiele wątpliwości dotyczy również obowiązkowego ubezpieczenia OC. Czy po szkodzie całkowitej polisa wygasa? Czy można odzyskać niewykorzystaną część składki? Czy samochód uznany za szkodę całkowitą można naprawić i ponownie użytkować?
Szkoda całkowita nie oznacza automatycznego wyrejestrowania samochodu ani zakończenia obowiązkowego OC. O dalszych obowiązkach właściciela decyduje przede wszystkim status prawny pojazdu oraz sposób postępowania z jego pozostałościami.
Co oznacza szkoda całkowita samochodu?
Szkoda całkowita jest sposobem kwalifikacji uszkodzenia pojazdu na potrzeby rozliczenia odszkodowania. Nie oznacza automatycznie, że samochód został fizycznie zniszczony w takim stopniu, iż jego naprawa jest niemożliwa.
W przypadku szkody likwidowanej z OC sprawcy istotne jest porównanie ekonomicznie uzasadnionych kosztów naprawy z wartością samochodu bezpośrednio przed zdarzeniem. Jeżeli koszty naprawy przekraczają wartość pojazdu sprzed szkody, może to uzasadniać rozliczenie szkody jako całkowitej.
Inaczej wygląda sytuacja w dobrowolnym autocasco. W AC definicja szkody całkowitej i sposób jej ustalania wynikają z ogólnych warunków ubezpieczenia. Umowa może przewidywać określony próg kosztów naprawy w relacji do wartości samochodu.
Dlatego identyczne uszkodzenie pojazdu może zostać inaczej zakwalifikowane w ramach OC sprawcy i inaczej na podstawie umowy AC.
Szkoda całkowita z OC sprawcy – jak ustala się odszkodowanie?
Jeżeli samochód został uszkodzony z winy innego kierowcy, podstawą dochodzenia roszczeń jest odpowiedzialność cywilna sprawcy oraz przepisy dotyczące naprawienia szkody.
Przy szkodzie całkowitej odszkodowanie jest co do zasady ustalane metodą różnicową. Ubezpieczyciel określa wartość samochodu bezpośrednio przed zdarzeniem oraz wartość pozostałości po uszkodzeniu.
Różnica pomiędzy tymi wartościami stanowi podstawę obliczenia odszkodowania za utratę wartości pojazdu.
Przykładowo, jeżeli samochód przed kolizją miał określoną wartość rynkową, a po zdarzeniu pozostały elementy nadające się do sprzedaży lub wykorzystania, wartość tych pozostałości jest uwzględniana w rozliczeniu.
Nie oznacza to jednak, że ubezpieczyciel może dowolnie zawyżać wartość wraku. Zarówno wartość pojazdu przed szkodą, jak i wartość pozostałości powinny być ustalone w sposób odpowiadający rzeczywistym warunkom rynkowym.
Szkoda całkowita z AC – dlaczego warunki umowy są tak ważne?
Autocasco jest ubezpieczeniem dobrowolnym, dlatego zasady rozliczania szkody całkowitej zależą od postanowień konkretnej umowy.
Znaczenie mają przede wszystkim sposób określenia wartości samochodu, przyjęta definicja szkody całkowitej, zasady wyceny pozostałości oraz ewentualne postanowienia dotyczące wartości pojazdu w okresie ubezpieczenia.
W niektórych umowach znaczenie może mieć również sposób ustalenia kosztów naprawy przy kwalifikacji szkody. Kalkulacja przygotowana do oceny, czy wystąpiła szkoda całkowita, nie zawsze musi odpowiadać kosztom naprawy, które właściciel rzeczywiście poniósłby w wybranym warsztacie.
Przed zawarciem AC warto więc sprawdzić nie tylko zakres zdarzeń objętych ochroną, ale również zasady ustalania wysokości świadczenia.
Wybierając Ubezpieczenie samochodu Beesafe, należy przeanalizować warunki dobrowolnej ochrony w odniesieniu do wieku, wartości i sposobu użytkowania samochodu.
Czy ubezpieczyciel może uznać szkodę całkowitą, gdy samochód nadaje się do naprawy?
Tak. Kwalifikacja szkody jako całkowitej nie jest równoznaczna z techniczną niemożliwością naprawy pojazdu.
Samochód może posiadać uszkodzenia, które da się usunąć, ale ekonomicznie uzasadniony koszt przywrócenia go do stanu sprzed zdarzenia może przekraczać jego wartość.
W przypadku OC sprawcy należy jednak dokładnie sprawdzić, czy ubezpieczyciel prawidłowo ustalił wartość samochodu oraz koszt naprawy.
Jeżeli kalkulacja została oparta na błędnych danych dotyczących wersji wyposażenia, przebiegu lub stanu technicznego, może prowadzić do nieprawidłowej kwalifikacji szkody.
Nie należy również utożsamiać szkody całkowitej z decyzją administracyjną dotyczącą dopuszczenia samochodu do ruchu. Są to odrębne kwestie.
Jak ustalana jest wartość samochodu przed szkodą?
Wartość pojazdu przed zdarzeniem ma podstawowe znaczenie dla wysokości odszkodowania.
Podczas wyceny uwzględnia się między innymi markę, model, rok produkcji, wersję silnikową, wyposażenie, przebieg oraz stan techniczny samochodu.
Znaczenie może mieć także historia wcześniejszych uszkodzeń, sposób napraw oraz faktyczny stan pojazdu bezpośrednio przed kolizją.
Właściciel powinien sprawdzić, czy ubezpieczyciel prawidłowo zidentyfikował wersję wyposażenia. Pominięcie automatycznej skrzyni biegów, napędu na cztery koła, dodatkowych systemów bezpieczeństwa lub innych istotnych elementów może wpłynąć na wynik wyceny.
Jeżeli samochód był regularnie serwisowany i znajdował się w ponadprzeciętnym stanie, warto przedstawić dokumentację potwierdzającą te okoliczności.
Pomocne mogą być również zdjęcia wykonane przed zdarzeniem, historia serwisowa oraz dokumenty dotyczące istotnego wyposażenia.
Jak wycenia się wrak samochodu po szkodzie całkowitej?
Wartość pozostałości jest drugim istotnym elementem rozliczenia.
Ubezpieczyciel może korzystać z systemów wyceny oraz ofert uzyskanych od podmiotów zainteresowanych zakupem uszkodzonych samochodów.
Warto jednak sprawdzić, czy wskazana wartość wraku jest rzeczywiście możliwa do uzyskania.
Jeżeli przedstawiona oferta zakupu pozostałości jest nieaktualna, uzależniona od dodatkowych warunków albo nie odpowiada rzeczywistemu stanowi samochodu, może powstać spór dotyczący wysokości odszkodowania.
Poszkodowany nie powinien automatycznie przyjmować, że każda wartość wpisana w kalkulacji odpowiada realnej możliwości sprzedaży uszkodzonego pojazdu.
W razie wątpliwości warto zwrócić się o wyjaśnienie sposobu ustalenia wartości pozostałości.
Kto jest właścicielem wraku po wypłacie odszkodowania?
Co do zasady wypłata odszkodowania za szkodę całkowitą nie powoduje automatycznego przeniesienia własności uszkodzonego samochodu na ubezpieczyciela.
Pojazd pozostaje własnością dotychczasowego właściciela, chyba że strony zawrą odrębne porozumienie dotyczące przeniesienia własności.
W praktyce właściciel może zdecydować się na sprzedaż pozostałości, naprawę samochodu lub przekazanie go do uprawnionej stacji demontażu.
Każde z tych rozwiązań wywołuje inne konsekwencje dotyczące dalszego użytkowania pojazdu, dokumentów i obowiązkowego ubezpieczenia OC.
Przed podjęciem decyzji warto ustalić, czy samochód może zostać bezpiecznie naprawiony i czy jego dalsze użytkowanie jest technicznie oraz ekonomicznie uzasadnione.
Czy OC wygasa po szkodzie całkowitej?
Nie. Samo zakwalifikowanie uszkodzenia samochodu jako szkody całkowitej nie powoduje automatycznego rozwiązania umowy OC.
Jeżeli samochód nadal jest zarejestrowany i nie wystąpiła ustawowa przesłanka zakończenia obowiązku ubezpieczenia, właściciel musi zachować wymaganą ochronę.
Dotyczy to również sytuacji, w której samochód jest poważnie uszkodzony, nie nadaje się do jazdy i pozostaje na parkingu lub w warsztacie.
Obowiązek OC nie zależy wyłącznie od tego, czy pojazd jest aktualnie używany na drodze.
Dlatego nie należy samodzielnie rezygnować z ubezpieczenia tylko dlatego, że rzeczoznawca zakwalifikował szkodę jako całkowitą.
Czy można odzyskać niewykorzystaną część składki OC?
Zwrot składki za niewykorzystany okres ochrony jest możliwy w przypadkach przewidzianych przez ustawę.
Sama szkoda całkowita nie stanowi jednak automatycznej podstawy do zwrotu składki OC.
Inaczej może wyglądać sytuacja po wyrejestrowaniu pojazdu z przyczyny przewidzianej przepisami, na przykład w związku z jego demontażem.
W takim przypadku należy przedstawić ubezpieczycielowi dokumenty potwierdzające odpowiednie zdarzenie i ustalić rozliczenie niewykorzystanego okresu ochrony.
Nie należy mylić rozliczenia składki OC z rozliczeniem dobrowolnego AC, ponieważ zasady zakończenia ochrony i zwrotu składki mogą się różnić.
Co zrobić z samochodem po szkodzie całkowitej?
Dalsze postępowanie zależy od stanu technicznego pojazdu oraz decyzji właściciela.
Jeżeli samochód nadaje się do bezpiecznej naprawy, można rozważyć przywrócenie go do sprawności. Trzeba jednak uwzględnić zakres uszkodzeń, wymagane procedury naprawcze oraz obowiązki wynikające z przepisów dotyczących badań technicznych.
Jeżeli naprawa jest nieuzasadniona, właściciel może sprzedać uszkodzony pojazd albo przekazać go do uprawnionej stacji demontażu.
Istotne jest prawidłowe udokumentowanie każdej czynności. Sprzedaż wraku oznacza zmianę właściciela, natomiast demontaż może stanowić podstawę do wyrejestrowania pojazdu po spełnieniu wymaganych warunków.
Czy można sprzedać samochód po szkodzie całkowitej?
Tak. Samochód zakwalifikowany przez ubezpieczyciela jako szkoda całkowita może być przedmiotem sprzedaży, jeżeli nie istnieją inne przeszkody prawne.
Sprzedający powinien rzetelnie poinformować kupującego o stanie technicznym pojazdu i znanych uszkodzeniach.
W umowie warto dokładnie określić przedmiot sprzedaży oraz stan samochodu.
Po przeniesieniu własności należy wykonać obowiązki związane ze zgłoszeniem zbycia pojazdu oraz powiadomieniem ubezpieczyciela.
Co do zasady prawa i obowiązki z ważnej umowy OC przechodzą na nabywcę zgodnie z przepisami ustawy o ubezpieczeniach obowiązkowych.
Czy samochód po szkodzie całkowitej można ponownie zarejestrować?
Kwalifikacja szkody przez ubezpieczyciela nie jest sama w sobie równoznaczna z wyrejestrowaniem pojazdu.
Jeżeli samochód nie został wyrejestrowany, kwestia jego dalszego użytkowania zależy przede wszystkim od stanu technicznego i spełnienia wymagań dopuszczenia do ruchu.
W przypadku pojazdu wyrejestrowanego obowiązują odrębne przepisy dotyczące możliwości ponownej rejestracji.
Nie każdy samochód można ponownie zarejestrować po wyrejestrowaniu. Dlatego przed przekazaniem pojazdu do demontażu lub rozpoczęciem procedury wyrejestrowania należy dokładnie rozważyć skutki takiej decyzji.
Czy po naprawie samochodu po szkodzie całkowitej trzeba wykonać badanie techniczne?
Zakres wymaganych badań zależy od rodzaju uszkodzeń oraz okoliczności zdarzenia.
Przepisy przewidują sytuacje, w których pojazd wymaga dodatkowego badania technicznego, w szczególności gdy uszkodzenia dotyczą elementów mających wpływ na bezpieczeństwo ruchu drogowego.
Nie należy zakładać, że standardowy okresowy przegląd zawsze wystarczy do ponownego użytkowania samochodu po poważnym wypadku.
Szczególne znaczenie mają naprawy elementów konstrukcyjnych, układu kierowniczego, zawieszenia oraz systemów bezpieczeństwa biernego.
Przed powrotem na drogę pojazd powinien spełniać wszystkie wymagania techniczne.
Szkoda całkowita a samochód w leasingu
W przypadku samochodu leasingowanego właścicielem pojazdu pozostaje co do zasady finansujący, a użytkownik korzysta z auta na podstawie umowy leasingu.
Szkoda całkowita może wpływać na dalsze obowiązywanie umowy oraz sposób rozliczenia z finansującym.
Znaczenie mają warunki leasingu, postanowienia ubezpieczenia AC i ewentualne dodatkowe zabezpieczenia finansowe.
Nie należy zakładać, że wypłata odszkodowania automatycznie pokryje wszystkie zobowiązania wynikające z umowy leasingowej.
Przed podjęciem decyzji dotyczącej wraku warto ustalić, kto jest uprawniony do rozporządzania pojazdem i otrzymania świadczenia.
Szkoda całkowita a kredyt samochodowy
Jeżeli samochód został zakupiony na kredyt, sposób rozliczenia szkody zależy między innymi od zabezpieczeń ustanowionych na rzecz banku.
W przypadku cesji praw z polisy AC lub innych zabezpieczeń wypłata świadczenia może wymagać uwzględnienia praw instytucji finansującej.
Właściciel powinien sprawdzić dokumentację kredytową i warunki ubezpieczenia.
Sama szkoda całkowita nie oznacza automatycznego wygaśnięcia zobowiązania kredytowego.
Jak zakwestionować wycenę szkody całkowitej?
Jeżeli właściciel uważa, że ubezpieczyciel zaniżył wartość samochodu przed szkodą lub zawyżył wartość pozostałości, może złożyć reklamację.
Warto wskazać konkretne błędy dotyczące wyposażenia, przebiegu, stanu technicznego lub sposobu wyceny wraku.
Pomocna może być niezależna opinia rzeczoznawcy oraz dokumentacja przedstawiająca stan pojazdu przed zdarzeniem.
Istotne jest również sprawdzenie, czy ubezpieczyciel prawidłowo ustalił koszty naprawy i zastosował właściwe zasady kwalifikacji szkody.
Jeżeli reklamacja nie doprowadzi do rozwiązania sporu, można rozważyć dalsze środki dochodzenia roszczeń przewidziane prawem.
Jak ubezpieczyć kolejny samochód po szkodzie całkowitej?
Po sprzedaży pozostałości lub wyrejestrowaniu poprzedniego samochodu właściciel często decyduje się na zakup kolejnego pojazdu.
Nowy samochód wymaga odrębnego ustalenia obowiązków związanych z OC. Jeżeli jest kupowany jako używany i posiada ważną polisę poprzedniego właściciela, zastosowanie mają przepisy dotyczące przejścia umowy na nabywcę.
Jeżeli natomiast pojazd nie posiada obowiązującej ochrony, konieczne jest zawarcie odpowiedniej umowy zgodnie z ustawowymi terminami.
Do sprawdzenia możliwości ubezpieczenia kolejnego samochodu można wykorzystać Kalkulator OC AC Beesafe, uwzględniając dane nowego pojazdu i właściciela.
Warto przy tej okazji ponownie ocenić potrzebę autocasco, zwłaszcza jeżeli nowy samochód ma inną wartość, wiek lub wyposażenie.
Czy szkoda całkowita wpływa na historię ubezpieczeniową kierowcy?
Znaczenie szkody dla przyszłej oceny ryzyka zależy od okoliczności zdarzenia oraz rodzaju ubezpieczenia, z którego wypłacono świadczenie.
Jeżeli kierowca był sprawcą kolizji, szkoda wypłacona z jego OC może zostać uwzględniona w historii ubezpieczeniowej.
Jeżeli natomiast był poszkodowanym, a odszkodowanie wypłacono z OC innego kierowcy, nie należy utożsamiać tego zdarzenia ze szkodą spowodowaną przez właściciela pojazdu.
Osobno należy rozpatrywać szkody likwidowane z dobrowolnego AC.
Ważne jest prawidłowe przedstawianie danych dotyczących historii ubezpieczenia podczas zawierania kolejnych umów.
Czy warto mieć samo OC w samochodzie o niewielkiej wartości?
Obowiązkowe OC zapewnia ustawowo określoną ochronę odpowiedzialności cywilnej, ale nie zabezpiecza własnego samochodu przed skutkami kolizji spowodowanej przez kierowcę.
Właściciel starszego pojazdu może zdecydować, że wystarczająca będzie dla niego podstawowa ochrona obowiązkowa.
W takim przypadku może sprawdzić Najtańsze ubezpieczenie oc Beesafe, pamiętając, że decyzja o rezygnacji z AC oznacza samodzielne ponoszenie określonych ryzyk związanych z uszkodzeniem lub utratą samochodu.
W przypadku pojazdów o większej wartości zakres dobrowolnej ochrony warto analizować szczególnie uważnie.
Najczęstsze pytania o szkodę całkowitą samochodu
Czy po szkodzie całkowitej muszę nadal opłacać OC?
Jeżeli pojazd nadal podlega obowiązkowi ubezpieczenia, szkoda całkowita nie zwalnia automatycznie z posiadania OC. Znaczenie ma status prawny samochodu i wystąpienie ustawowych przesłanek zakończenia ochrony.
Czy mogę naprawić samochód uznany za szkodę całkowitą?
Tak, jeżeli naprawa jest prawnie dopuszczalna, technicznie możliwa i pozwala przywrócić pojazd do stanu spełniającego wymagania bezpieczeństwa. Należy również uwzględnić obowiązki dotyczące badań technicznych.
Czy ubezpieczyciel zabiera wrak po wypłacie odszkodowania?
Nie automatycznie. Co do zasady pozostałości pozostają własnością właściciela samochodu, chyba że strony ustalą inaczej.
Czy szkoda całkowita oznacza konieczność złomowania auta?
Nie. Kwalifikacja szkody na potrzeby odszkodowania nie jest tożsama z obowiązkiem przekazania samochodu do demontażu.
Czy można odwołać się od decyzji o szkodzie całkowitej?
Tak. Można zakwestionować zarówno sposób kwalifikacji szkody, jak i ustaloną wartość samochodu, koszt naprawy lub wartość pozostałości.
O czym trzeba pamiętać po otrzymaniu decyzji o szkodzie całkowitej?
Najważniejsze jest dokładne sprawdzenie dokumentacji ubezpieczyciela. Warto zweryfikować wartość pojazdu przed zdarzeniem, wycenę pozostałości oraz sposób ustalenia odszkodowania. Jeżeli dane są nieprawidłowe, właściciel ma możliwość zakwestionowania decyzji.
Równie istotne jest dalsze postępowanie z samochodem. Sprzedaż wraku, naprawa pojazdu i przekazanie go do demontażu wywołują odmienne skutki prawne oraz ubezpieczeniowe.
Szkoda całkowita nie kończy automatycznie obowiązku posiadania OC. Dopiero właściwe ustalenie statusu samochodu i wykonanie odpowiednich formalności pozwala prawidłowo zakończyć ochronę lub przenieść obowiązki związane z ubezpieczeniem na nowego właściciela.


Comments are closed.